


Credit Score là gì? Hướng dẫn chi tiết cách xây dựng điểm tín dụng tại Mỹ
Credit Score (điểm tín dụng tại Mỹ) là một trong những yếu tố quan trọng trong hệ thống tài chính tại Mỹ. Điểm số này ảnh hưởng đến khả năng mở thẻ tín dụng, vay mua nhà, vay mua xe, thuê nhà và tiếp cận nhiều dịch vụ khác.
Đối với người mới định cư, việc hiểu rõ điểm tín dụng tại Mỹ và xây dựng lịch sử tín dụng từ sớm sẽ giúp dễ dàng ổn định cuộc sống và tiếp cận các cơ hội tài chính với điều kiện tốt hơn. Trong bài viết này, hãy cùng VietmyUS tìm hiểu Credit Score là gì, cách tính điểm và những bí quyết để xây dựng điểm tín dụng hiệu quả tại Mỹ.
Credit Score là gì?
Credit Score (điểm tín dụng) là một con số phản ánh mức độ uy tín tài chính của một cá nhân dựa trên lịch sử sử dụng tín dụng và khả năng thanh toán các khoản nợ. Đây là một trong những tiêu chí quan trọng nhất mà các ngân hàng, tổ chức tài chính và nhiều đơn vị khác tại Mỹ sử dụng để đánh giá mức độ rủi ro khi quyết định cho một cá nhân vay tiền hoặc cung cấp các dịch vụ tài chính.
Nói một cách đơn giản, Credit Score giống như “bảng điểm tài chính” của mỗi người. Nếu luôn thanh toán đúng hạn, quản lý nợ hợp lý và sử dụng tín dụng có trách nhiệm, điểm tín dụng sẽ cao. Ngược lại, nếu thường xuyên trả chậm, nợ quá hạn hoặc sử dụng tín dụng không hợp lý, Credit Score sẽ giảm.
Vì sao Credit Score lại quan trọng tại Mỹ?
Không giống nhiều quốc gia khác, tại Mỹ hầu hết các hoạt động tài chính đều có liên quan đến Credit Score. Một điểm tín dụng tốt không chỉ giúp vay tiền dễ dàng mà còn mở ra nhiều cơ hội trong cuộc sống. Credit Score thường được sử dụng khi:
- Mở thẻ tín dụng.
- Vay mua nhà (Mortgage).
- Vay mua ô tô.
- Vay tiêu dùng.
- Thuê căn hộ hoặc nhà ở.
- Mua điện thoại trả góp.
- Đăng ký sử dụng điện, nước, internet hoặc điện thoại.
- Mua bảo hiểm xe hơi hoặc bảo hiểm nhà.
- Một số doanh nghiệp còn kiểm tra lịch sử tín dụng khi tuyển dụng các vị trí liên quan đến tài chính hoặc quản lý tiền.
Xem thêm: Thuê nhà ở Mỹ: Hướng dẫn chi tiết từ A- Z cho người mới sang
Hệ thống báo cáo điểm tín dụng tại Mỹ
Tại Mỹ có ba công ty báo cáo tín dụng lớn (Credit Bureaus) lưu trữ và quản lý thông tin tín dụng của người tiêu dùng:
- Experian
- Equifax
- TransUnion
Các công ty này thu thập dữ liệu từ ngân hàng, công ty phát hành thẻ tín dụng, đơn vị cho vay và các tổ chức tài chính để xây dựng hồ sơ tín dụng của mỗi cá nhân. Từ dữ liệu này, các mô hình chấm điểm sẽ tính ra Credit Score.
Thang điểm tín dụng tại Mỹ
Hai mô hình chấm điểm phổ biến nhất tại Mỹ là:
- FICO Score
- VantageScore
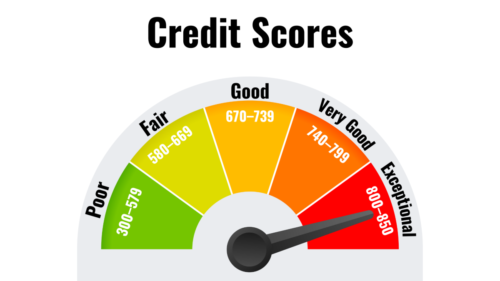
Trong đó, FICO Score được sử dụng phổ biến nhất bởi các ngân hàng và tổ chức cho vay. Thông thường điểm tín dụng dao động từ 300 đến 850 điểm. Dưới đây là bảng chi tiết về thang điểm Credit Score tại Mỹ:
| Điểm | Đánh giá | Chi tiết |
| 300 – 579 | Poor (Rất thấp) | Đây là mức điểm thấp. Người vay có thể gặp khó khăn khi xin thẻ tín dụng hoặc vay vốn và thường phải chịu lãi suất rất cao. |
| 580 – 669 | Fair | Mức điểm này vẫn có thể được chấp thuận một số khoản vay, nhưng điều kiện vay và lãi suất thường không tối ưu. |
| 670 – 739 | Good | Đây là mức điểm được nhiều tổ chức tài chính đánh giá tích cực. Người có điểm trong khoảng này thường dễ được phê duyệt các khoản vay và mở thẻ tín dụng. |
| 740 – 799 | Very Good | Với mức điểm này người vay có thể tiếp cận các chương trình vay với lãi suất cạnh tranh và nhiều ưu đãi hơn. |
| 800 – 850 | Exceptional | Đây là nhóm điểm xuất sắc. Người sở hữu Credit Score trên 800 thường được hưởng các điều kiện tín dụng tốt nhất. |
Credit Score được tính như thế nào?
Không giống nhiều quốc gia khác, tại Mỹ hầu hết các hoạt động tài chính đều có liên quan đến Credit Score. Một điểm tín dụng tốt không chỉ giúp vay tiền dễ dàng mà còn mở ra nhiều cơ hội trong cuộc sống. Theo Fair Isaac Corporation, điểm FICO được quyết định dựa trên 5 nhóm yếu tố chính:
1. Lịch sử thanh toán (Payment History) – 35%
Đây là yếu tố quan trọng nhất. Các công ty tín dụng sẽ xem xét:
- Có thanh toán đúng hạn không?
- Có trả chậm không?
- Có từng bị đưa vào diện thu hồi nợ (Collections)?
- Có từng phá sản không?
- Chỉ cần thanh toán trễ trên 30 ngày cũng có thể khiến điểm tín dụng giảm đáng kể.
Vì thế, người vay cần thanh toán ít nhất số tiền tối thiểu trước ngày đến hạn để đảm bảo được mức điểm tín dụng tốt.
2. Mức sử dụng tín dụng (Amounts Owed) – 30%
Yếu tố này phản ánh tỷ lệ sử dụng hạn mức tín dụng (Credit Utilization).
Ví dụ: Người vay đang có hạn mức 5.000 USD, đang sử dụng 4.000 USD, tỷ lệ sử dụng sẽ là 80%. Đây là mức khá cao và có thể làm giảm Credit Score.
Các chuyên gia thường khuyến nghị, mức sử dụng tín dụng nên
- Dưới 30% là tốt.
- Dưới 10% là lý tưởng.
3. Tuổi đời lịch sử tín dụng (Length of Credit History) – 15%
Lịch sử tín dụng càng lâu thì càng tốt. Hệ thống sẽ xem xét:
- Tuổi của tài khoản lâu nhất.
- Tuổi trung bình của các tài khoản.
- Thời gian sử dụng tín dụng.
Đó là lý do không nên đóng các thẻ tín dụng cũ nếu không thực sự cần thiết.
4. Loại hình tín dụng (Credit Mix) – 10%
Hệ thống đánh giá việc quản lý nhiều loại tín dụng khác nhau. Ví dụ:
- Thẻ tín dụng.
- Vay mua xe.
- Vay mua nhà.
- Student Loan.
- Personal Loan.
Không cần phải mở nhiều khoản vay chỉ để tăng Credit Score, nhưng việc quản lý tốt nhiều loại tín dụng có thể mang lại lợi ích.
5. Hồ sơ tín dụng mới (New Credit) – 10%
Mỗi lần đăng ký mở thẻ tín dụng, khoản vay, hạn mức tín dụng, ngân hàng thường thực hiện Hard Inquiry, điều này có thể làm giảm điểm tín dụng tạm thời. Nếu mở quá nhiều tài khoản trong thời gian ngắn, Credit Score có thể bị ảnh hưởng tiêu cực.
Làm thế nào để xây dựng điểm tín dụng từ con số 0 ở Mỹ?
Đối với người mới định cư, việc chưa có Credit Score là điều bình thường. Tuy nhiên, có thể bắt đầu xây dựng lịch sử tín dụng bằng những bước sau:
Xin số An sinh xã hội (SSN)
SSN là mã số định danh cá nhân được sử dụng phổ biến trong hệ thống tài chính của Mỹ. Hầu hết các ngân hàng và công ty phát hành thẻ tín dụng sẽ sử dụng SSN để báo cáo lịch sử tín dụng của người vay đến các công ty báo cáo tín dụng.
Nếu chưa có SSN, một số trường hợp vẫn có thể sử dụng ITIN (Individual Taxpayer Identification Number) để đăng ký một số sản phẩm tín dụng.
Mở tài khoản ngân hàng
Một tài khoản Checking Account và Savings Account sẽ giúp quý vị quản lý thu nhập, thanh toán hóa đơn và tạo nền tảng để sử dụng các sản phẩm tài chính khác.
Mặc dù việc mở tài khoản ngân hàng không trực tiếp tạo ra Credit Score, nhưng đây là bước đầu tiên để xây dựng mối quan hệ với ngân hàng. Sau một thời gian giao dịch ổn định, quý vị có thể dễ dàng được giới thiệu các sản phẩm tín dụng phù hợp.
> Xem thêm: Hướng dẫn mở tài khoản ngân hàng ở Mỹ cho người mới định cư
Đăng ký thẻ tín dụng bảo đảm (Secured Credit Card)
Đây là loại thẻ tín dụng phù hợp cho người chưa có lịch sử tín dụng. Người mở thẻ cần đặt cọc một khoản tiền làm hạn mức thẻ (thường là 200-500 USD), sau đó sử dụng và thanh toán đúng hạn để bắt đầu xây dựng Credit Score.
Sau khoảng 6–12 tháng sử dụng tốt, nhiều ngân hàng sẽ cho phép chuyển sang thẻ tín dụng thông thường (Unsecured Credit Card) và hoàn lại khoản tiền đặt cọc.
Thanh toán đúng hạn
Lịch sử thanh toán chiếm khoảng 35% trong cách tính FICO Score, vì vậy đây là yếu tố quan trọng nhất ảnh hưởng đến Credit Score. Hãy đảm bảo:
- Thanh toán trước hoặc đúng ngày đến hạn.
- Nếu có thể, thanh toán toàn bộ dư nợ để tránh phát sinh lãi.
- Thiết lập AutoPay hoặc nhắc lịch thanh toán để không bỏ lỡ kỳ hạn.
Chỉ một lần thanh toán trễ trên 30 ngày cũng có thể làm giảm đáng kể điểm tín dụng.
Trở thành Authorized User trên tài khoản tín dụng của người tin cậy
Nếu có người thân hoặc bạn bè đáng tin cậy với lịch sử tín dụng tốt, quý vị có thể được thêm vào thẻ tín dụng của họ với vai trò Authorized User (người dùng được ủy quyền). Khi đó, lịch sử sử dụng thẻ của tài khoản này có thể được báo cáo lên hồ sơ tín dụng của quý vị, giúp quý vị bắt đầu xây dựng Credit Score nhanh hơn.
Tuy nhiên, phương pháp này chỉ hiệu quả nếu chủ tài khoản luôn thanh toán đúng hạn và duy trì tỷ lệ sử dụng tín dụng thấp. Ngược lại, nếu chủ thẻ trả chậm hoặc có lịch sử tín dụng không tốt, Credit Score của quý vị cũng có thể bị ảnh hưởng.
Xây dựng lịch sử tín dụng bằng khoản vay nhỏ (Credit Builder Loan)
Một số ngân hàng và liên hiệp tín dụng (Credit Union) cung cấp Credit Builder Loan – khoản vay được thiết kế dành cho người chưa có hoặc có ít lịch sử tín dụng.
Thay vì nhận tiền ngay, số tiền vay sẽ được ngân hàng giữ trong một tài khoản riêng. Quý vị sẽ thanh toán từng tháng theo đúng lịch, và sau khi hoàn tất khoản vay, số tiền này sẽ được giải ngân cho quý vị. Đồng thời, lịch sử thanh toán đúng hạn sẽ được báo cáo lên các công ty tín dụng, giúp cải thiện Credit Score.
Giữ tỷ lệ sử dụng tín dụng thấp
Việc có thẻ tín dụng không đồng nghĩa với việc nên sử dụng hết hạn mức. Quý vị chỉ nên dùng thẻ cho các khoản chi tiêu thiết yếu như mua xăng, siêu thị hoặc thanh toán hóa đơn hằng tháng.
Các chuyên gia tài chính khuyến nghị chỉ nên sử dụng dưới 30% hạn mức tín dụng, và lý tưởng nhất là dưới 10%.
Hạn chế mở nhiều thẻ tín dụng
Việc đăng ký quá nhiều thẻ hoặc khoản vay trong thời gian ngắn có thể làm giảm điểm tín dụng. Đối với người mới định cư, chỉ nên mở một thẻ tín dụng trước, sử dụng ổn định từ 6–12 tháng rồi mới cân nhắc đăng ký thêm nếu cần.
Duy trì các tài khoản tín dụng lâu dài
Thời gian sử dụng tín dụng càng lâu thì càng có lợi cho điểm tín dụng tại mỹ. Vì vậy, nếu không có lý do đặc biệt, quý vị không nên đóng những tài khoản thẻ tín dụng đã mở từ lâu và có lịch sử thanh toán tốt.
Việc duy trì các tài khoản này sẽ giúp tăng độ dài lịch sử tín dụng và cải thiện điểm số theo thời gian.
Kiên nhẫn xây dựng lịch sử tín dụng
Credit Score không thể tăng chỉ sau vài ngày hoặc vài tuần. Đây là quá trình tích lũy dựa trên thói quen sử dụng tín dụng của quý vị. Thông thường:
- Sau khoảng 3–6 tháng, quý vị có thể bắt đầu có điểm tín dụng tại Mỹ.
- Sau 6–12 tháng, nếu luôn thanh toán đúng hạn và quản lý tín dụng tốt, điểm tín dụng sẽ dần được cải thiện.
- Sau vài năm duy trì lịch sử tín dụng tích cực, quý vị có thể đạt mức Good (670–739 điểm) hoặc Very Good (740–799 điểm), giúp dễ dàng tiếp cận các khoản vay với lãi suất ưu đãi.
Theo dõi Credit Report định kỳ
Bên cạnh việc theo dõi điểm tín dụng, quý vị cũng nên kiểm tra Credit Report định kỳ để:
- Truy cập AnnualCreditReport.com để kiểm tra báo cáo tín dụng từ 3 công ty lớn mỗi năm.
- Phát hiện sai sót trong thông tin tín dụng.
- Theo dõi các khoản nợ đang được báo cáo.
- Phát hiện sớm dấu hiệu gian lận hoặc đánh cắp danh tính.
Nếu phát hiện thông tin không chính xác, quý vị có thể gửi yêu cầu đến công ty báo cáo tín dụng để được xem xét và điều chỉnh.
Việc xây dựng điểm tín dụng tại Mỹ cần thời gian và sự kiên trì. Chỉ cần sử dụng tín dụng hợp lý, thanh toán đúng hạn và duy trì thói quen tài chính tốt, quý vị sẽ dần cải thiện điểm tín dụng và dễ dàng tiếp cận các khoản vay cũng như dịch vụ tài chính tại Mỹ.
Những sai lầm phổ biến khiến Credit Score giảm
Nhiều người mới định cư vô tình làm giảm điểm tín dụng do:
- Thanh toán hóa đơn trễ hạn.
- Chỉ thanh toán sau khi đã quá hạn nhiều ngày.
- Sử dụng gần hết hạn mức thẻ tín dụng (>30%).
- Mở nhiều thẻ tín dụng cùng lúc.
- Đóng tài khoản tín dụng lâu năm.
- Không kiểm tra báo cáo tín dụng để phát hiện sai sót.
- Sử dụng dịch vụ ‘Buy Now, Pay Later’ quá mức.
- Đồng ký (Co-sign) khoản vay cho người khác nhưng người đó thanh toán không đúng hạn.
- Để tài khoản bị chuyển sang công ty thu hồi nợ (Collections).
Credit Score là một trong những yếu tố quan trọng nhất trong hệ thống tài chính tại Mỹ. Đối với người mới định cư, việc hiểu rõ cách hoạt động của điểm tín dụng và xây dựng lịch sử tín dụng ngay từ những ngày đầu sẽ giúp dễ dàng mở thẻ tín dụng, vay mua nhà, mua xe, thuê nhà và tiếp cận nhiều cơ hội tài chính với chi phí thấp hơn.Việc xây dựng Credit Score là một quá trình lâu dài, nhưng sẽ mang lại nhiều lợi ích thiết thực cho cuộc sống và kế hoạch tài chính của quý vị tại Mỹ.
>> Xem thêm: Nên học gì trước khi qua Mỹ định cư? Định cư Mỹ cần chuẩn bị gì?
Được biên tập bởi VietmyUS Editorial Team và tham vấn từ Chuyên gia Di trú Mỹ CEO Nguyễn Bá Lịch
Thông tin chi tiết
VIETMY.US – Chuyên Định Cư Mỹ – Quốc Tịch Mỹ
Hotline: HOA KỲ : +17622 51 51 51 (Zalo – Whatsapp – Facetime) 24/7
Hoặc để lại thông tin bên dưới, Vietmy.US sẽ liên hệ hỗ trợ quý khách tốt nhất.

 Trang chủ
 Định cư Mỹ
 Định cư Mỹ EB3
 Định cư Mỹ EB5
 Visa
 Dịch vụ
 Land Tour Mỹ
 Tour Mỹ Xem World Cup
 Du Lịch Mỹ
 Du học Mỹ
 Hộ chiếu Mỹ
 Gia hạn Visa Mỹ
 Hợp pháp hóa lãnh sự Mỹ
 Từ chối thừa kế di sản ở Việt Nam tại Mỹ
 Thủ tục ủy quyền cá nhân tại Mỹ
 Ủy quyền tài sản Việt Nam tại Mỹ
 Công hàm độc thân tại Mỹ
 Thủ tục đưa thi hài tro cốt về Việt Nam từ Mỹ
 Dịch thuật và công chứng văn bản
 Hộ chiếu Việt Nam cấp lần đầu tại Mỹ
 Hộ chiếu Việt Nam xin cấp lại tại Mỹ
 Giấy xác nhận gốc và quốc tịch Việt Nam
 Visa Việt Nam
 Miễn thị thực visa Việt Nam 5 năm
 Tin tức
 Giới thiệu
 Liên hệ

